STF decide que ISS não integra base do PIS e da Cofins
Decisão do STF sobre ISS impacta tributação de empresas prestadoras de serviços no país.
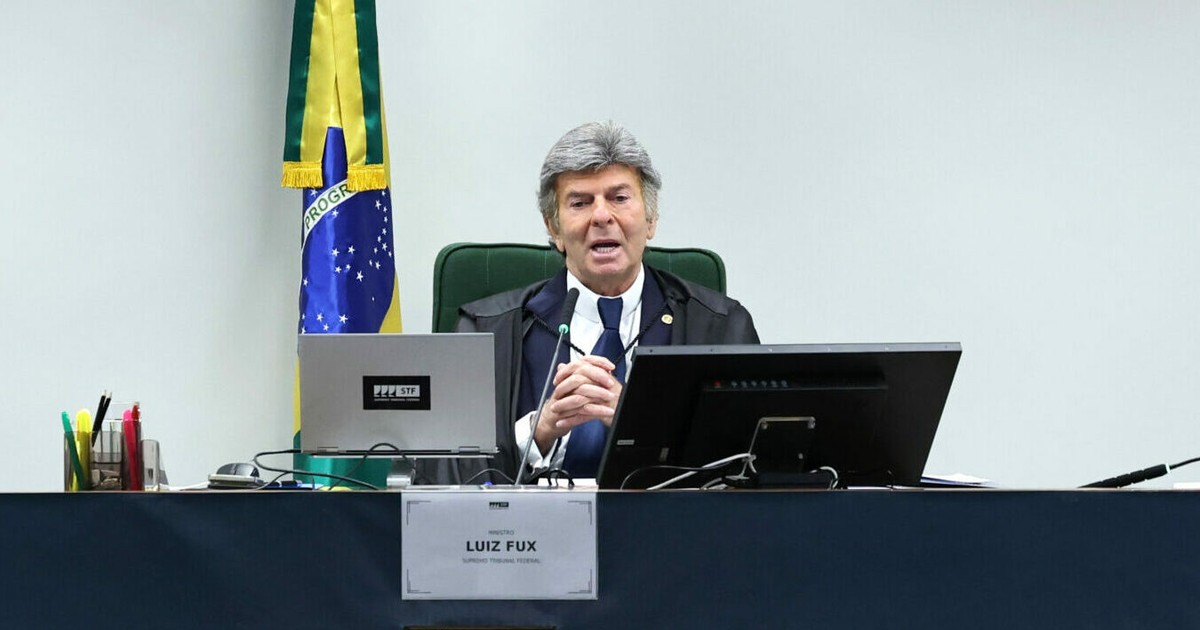
Ministro Luiz Fux, do STF (Rosinei Coutinho/STF)
O Supremo Tribunal Federal (STF) concluiu, em 21 de outubro de 2026, o julgamento do Recurso Extraordinário 592.616, estabelecendo que o Imposto sobre Serviços de Qualquer Natureza (ISS) não compõe a base de cálculo do PIS e da Cofins. A decisão, tomada por maioria apertada de 6 votos a 5, encerra uma discussão jurídica que teve início em 2020 e impacta a tributação de empresas prestadoras de serviços.
A tese fixada pelo tribunal, com repercussão geral reconhecida (Tema 118), determina que o valor correspondente ao ISS qualifica-se como um simples ingresso financeiro. Segundo o entendimento vencedor, o imposto municipal apenas transita pela contabilidade do contribuinte, sem caráter de definitividade, e sua inclusão na base das contribuições sociais configuraria transgressão à Constituição da República.
O julgamento seguiu a mesma lógica da chamada 'Tese do Século' (Tema 69), na qual o STF já havia decidido pela exclusão do ICMS da base de cálculo do PIS e da Cofins. O caso concreto analisado envolvia um recurso apresentado pela Viação Alvorada Ltda.
O voto decisivo foi proferido pelo ministro Luiz Fux, que desempatou o placar ao acompanhar o relator originário, o ministro aposentado Celso de Mello. A maioria foi formada também por Cármen Lúcia, André Mendonça e pelos ministros aposentados Rosa Weber e Ricardo Lewandowski. Ficaram vencidos os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e o aposentado Luís Roberto Barroso.
Apesar da conclusão do mérito, o STF ainda não definiu a modulação dos efeitos da decisão. Isso significa que não há, até o momento, regras estabelecidas sobre quem terá direito à restituição de valores pagos indevidamente no passado, nem a partir de qual data a nova regra passa a valer para fins de compensação. A expectativa é que essa definição ocorra em um julgamento futuro, possivelmente após a oposição de embargos de declaração por parte da União.
Assine o Not Journal
Receba notícias em tempo real, análises profissionais e acesso ao Terminal Web.
- Notícias dos seus temas
- Terminal no celular
- Aviso de notícia nova
- Temas personalizados
- Terminal Web completo
- Análises profissionais